infoRETAIL.- Mercadona está perdiendo compradores. Se trata de un fenómeno que no es puntual, sino que se lleva produciendo desde finales del año pasado y principios de 2026. Así, la compañía ha cerrado el mes de agosto con una penetración del 90,5%, lo que supone una caída de 0,8 puntos porcentuales (pp) respecto al mismo periodo del año pasado.
Así lo revela un informe presentado esta mañana por Worldpanel by Numerator, en el que ha estado presente infoRETAIL, donde se explica que esta pérdida de clientes se debe a la caída de cuota en tres palancas que habían sido clave para su crecimiento hasta ahora: cestas grandes -con más de ocho categorías-, donde pierde 0,4 pp; familias con hijos (-0,2 pp); y Levante (-0,9 pp).
“Mercadona atraviesa un momento de ralentización por la pérdida de clientes, algo que no es puntual, pero sí es novedoso; y ello pese a la reforma de su parque de tiendas y al refuerzo de su apuesta por el modelo, donde la marca propia sigue creciendo hasta llegar casi al 80% de ventas”, explica el Retail Business Director de Worldpanel by Numerator, Bernardo Rodilla.
Mercadona ha cerrado el mes de agosto con una penetración del 90,5%, lo que supone una caída de 0,8 pp respecto al mismo periodo del año pasado
Esta reducción de compradores ha motivado una ralentización en la evolución de su cuota de mercado en valor, que apenas ha crecido 0,1 pp en los últimos 12 meses, hasta alcanzar el 27,4% del total al cierre del pasado mes de agosto.
Sin embargo, la cadena presidida por Juan Roig ha reaccionado ante esta tendencia con varias campañas de bajadas de precio realizadas en la primera mitad del año. De esta forma, mientras que entre enero y mayo, Mercadona había sufrido una caída de cuota de 0,1 pp, entre junio y agosto ha ganado 0,3 pp. “En los cinco primeros meses acumulaba una tendencia negativa, pero se ha ido recuperando con estas bajadas de precio, lo que anticipa un aumento en la presión en precios de cara al final de 2026”, pronostica Rodilla.
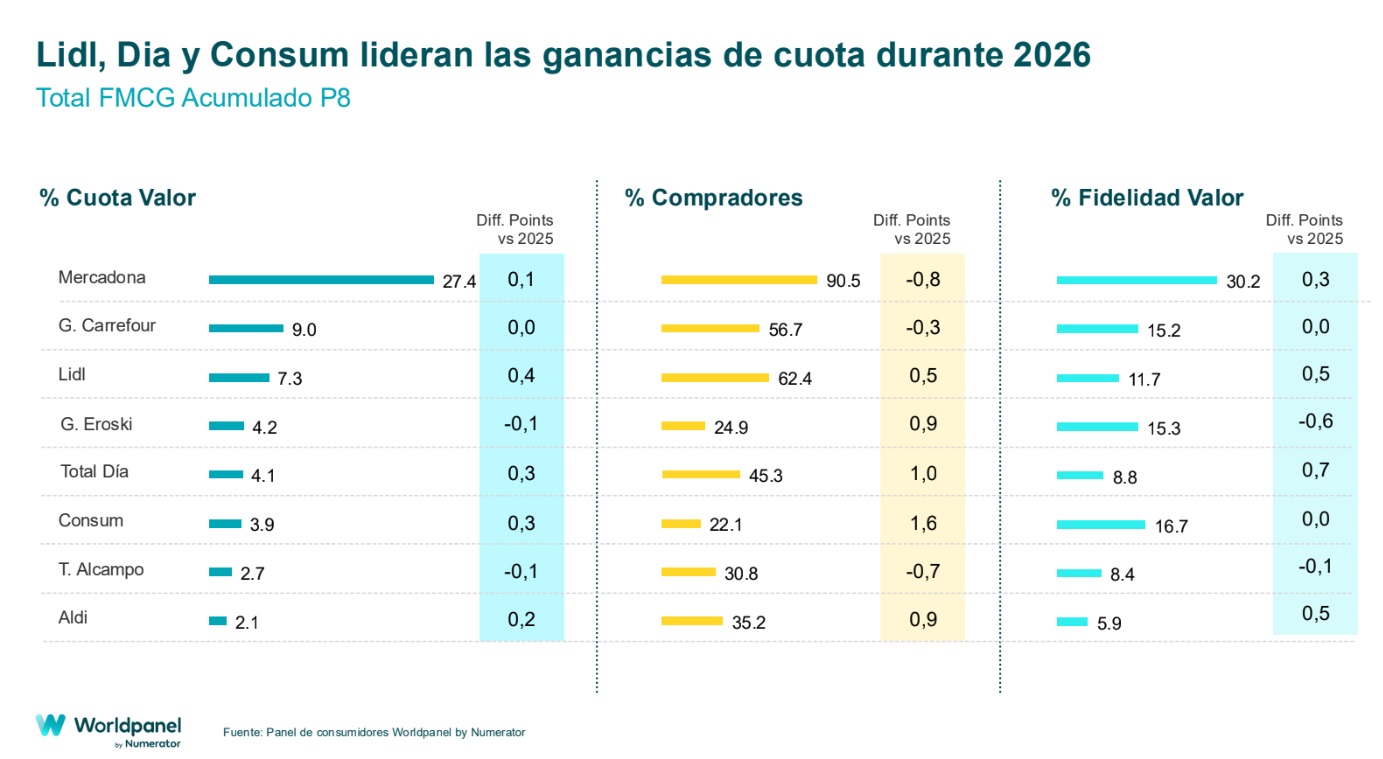
En el lado opuesto al de Mercadona se sitúan Lidl, Aldi, DIA y Consum, que lideran el crecimiento de cuota en estos primeros ocho meses del año. Por un lado, Lidl gana 0,4 pp hasta concentrar el 7,3% del mercado de gran consumo en valor. “Gana donde más está sufriendo Mercadona”, señalan desde Worldpanel relacionando ambas evoluciones. El discounter aumenta su cuota en cestas grandes (+0,6 pp), frescos perecederos (+0,6 pp), familias con niños (+0,8 pp) y hogares de menos de 50 años (+1,0 pp).
Y todo ello manteniendo el eje del precio, ya que su marca del distribuidor (MDD) sigue elevando su cuota (+1,6 pp), refuerza su actividad promocional (+1,6 pp) e impulsa su tarjeta de fidelidad (+3,2 pp), que gana más peso en las ventas siendo un programa cada vez más reconocido en los hogares españoles. De esta forma, se consolida como una cadena donde hacer toda la compra completa.
Lidl gana 0,4 pp hasta concentrar el 7,3% del mercado de gran consumo en valor
DIA es la segunda cadena que más cuota ha aumentado entre enero y agosto, con una subida de 0,3 pp, hasta alcanzar el 4,1% de las ventas totales. “Tras su renovación gana preferencia entre los hogares, que cada vez más van más a comprar a sus tiendas. Su capilaridad juega un papel importante en esta evolución. Antes, los clientes realizaban compras puntuales, pero, tras su renovación, DIA está haciendo cada vez más cestas, lo que impacta en Mercadona y en el resto de la proximidad”, explica Bernardo Rodilla.
Empatada con DIA, Consum también ha ganado 0,3 pp en este periodo y su cuota llega ya al 3,9%. Su crecimiento viene apoyado, en parte, por las aperturas, pero sobre todo por el desarrollo en su área core. Su comprador cada vez es más fiel y compra más MDF, lo que representa un reclamo frente a otras alternativas del arco mediterráneo -principalmente Mercadona-. A ello se suma la creciente preferencia por su tarjeta de fidelidad. Así, Consum supone tres cuartas partes del crecimiento de las cadenas regionales.
Por su parte, Aldi es la cuarta ganadora de este periodo, con una ganancia de 0,2 pp para alcanzar una cuota del 2,1%. “Aldi gana compradores y recurrencia, ya no crece solo por abrir tiendas”, destaca el experto de Worldpanel. En este sentido, el discounter está impulsando palancas clave, como su MDD y el desarrollo de frescos, ganando cuota en ambos segmentos. “El comprador valida ambos ejes cada vez más”, remarca Rodilla.
Heterogeneidad de Carrefour, Eroski y Alcampo
Carrefour continúa en la segunda posición del ranking por cuota de mercado en valor, manteniendo el 9% del total. “Venía de una tendencia negativa motivada por la evolución del canal hipermercado, que estaba perdiendo atractivo. Sin embargo, en el último año, el híper es el eje sobre el que Carrefour está sosteniendo su recuperación”, señala el informe.
En concreto, la compañía se está apoyando en factores que tradicionalmente han sido diferenciales, como la MDF y el desarrollo de targets estratégicos ganando cuota de mercado entre las familias con niños y los hogares séniors. Además, Carrefour también se está apalancado en su tarjeta de fidelidad, que le proporciona una especificidad frente a Mercadona.
En el caso de Eroski, a nivel nacional ha perdido 0,1 pp de cuota, quedándose en el 4,2%, si bien, pormenorizando por regiones, ha crecido en casi todas sus zonas de influencia core, con la excepción del noroeste (Vegalsa-Eroski). En concreto, gana 0,7 pp en el Nortecentro; 0,3 pp en el País Vasco y 0,2 pp en la región de Cataluña y Aragón. Pierde 0,7 pp en el noroeste y se mantiene (0,0 pp) en el resto de España.
Finalmente, Alcampo también se ha dejado 0,1 pp de cuota en valor durante este periodo, concentrando el 2,7% del total. “En los últimos años ha sido víctima de la evolución del hipermercado y está apostando más por el formato de proximidad para intentar recuperarse, pero, de momento, no lo está consiguiendo”, indica Bernardo Rodilla.