infoRETAIL.- El gran consumo ha crecido un 2,7% en valor durante septiembre de 2026, impulsado principalmente por un aumento de la demanda del 2,2%, mientras que la contribución del precio se ha situado en el 0,5%, según los datos del Barómetro del Gran Consumo de Circana. En el acumulado del año, el mercado registra un crecimiento del 3,9% en valor y del 2,6% en demanda.
Esta evolución se produce en un contexto de aumento de la inflación. Según los datos recogidos por la consultora, el IPC se sitúa en el 4,9%, frente al incremento del 2,7% registrado en alimentación. Por su parte, los precios del gran consumo han aumentado un 0,5% en septiembre, frente al 2,5% de contribución del precio registrado en el mismo mes de 2025.
La Client Insights Manager de Circana España, Sandra Latorre, señala que “el comportamiento del gran consumo en septiembre muestra una fortaleza relevante: en un momento en el que la inflación vuelve a ganar protagonismo y aumenta la presión sobre el presupuesto familiar, el mercado continúa creciendo principalmente desde la demanda y no desde el precio. Pero esto no significa que el consumidor haya dejado de ser prudente”.
“Al contrario, vemos una cesta cada vez más selectiva, en la que conviven la alimentación cotidiana con una clara búsqueda de practicidad y categorías vinculadas al disfrute. El reto para fabricantes y retailers será seguir generando valor en un escenario en el que el consumidor continúa comprando, pero exige cada vez más razones para elegir”, añade Latorre.
Alimentación, frescos y bebidas mantienen el crecimiento
Por departamentos, alimentación ha registrado un incremento del 2,6% en valor durante septiembre, acompañado de un aumento de la demanda del 2,3% y una contribución del precio del 0,4%. En el caso de frescos, las ventas en valor han crecido un 3%, con un avance de la demanda del 2,4% y del precio del 0,6%.
Dentro de frescos, la carne ha incrementado sus ventas en valor un 5,3%, con una demanda que ha aumentado un 5,5%. Por su parte, las frutas han registrado un crecimiento del 6% en valor y del 5,1% en demanda. En cambio, otras categorías, como los huevos, han seguido condicionadas por la evolución de los precios, mientras que el marisco ha mostrado una reducción del consumo.
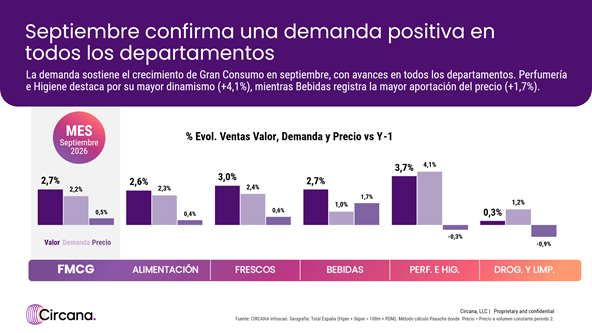
El departamento de bebidas ha aumentado sus ventas en valor un 2,7%, con un crecimiento de la demanda del 1% y una contribución del precio del 1,7%. Por categorías, las aguas han registrado un incremento del 11% en valor y los refrescos del 8,4%, mientras que las cervezas han descendido un 1,2% y los vinos un 0,9%, ambos con una evolución negativa de la demanda.
Fuera de alimentación, perfumería e higiene ha registrado un crecimiento del 3,7% en valor, impulsado por un aumento de la demanda del 4,1%, mientras que los precios han descendido un 0,3%. Dentro de este departamento, perfumería ha incrementado sus ventas un 5,7%, con un avance de la demanda del 5,9%, destacando las categorías de solares, colonias y perfumes y cosmética decorativa.
Por su parte, droguería y limpieza ha aumentado su facturación un 0,3%, con un crecimiento de la demanda del 1,2% y un descenso de los precios del 0,9%. En higiene, las ventas en valor han crecido un 0,1%.
Los datos de Circana también muestran una evolución de las categorías vinculadas a la conveniencia, especialmente productos como el sushi y las ensaladas refrigeradas, que han mantenido incrementos de actividad durante septiembre.
La marca de distribuidor alcanza el 51,9% del mercado
La marca de distribuidor (MDD) ha alcanzado una cuota del 51,9% de las ventas en valor del gran consumo en España, frente al 48,1% de las marcas de fabricante (MF), según los datos de Circana correspondientes a los últimos 12 meses, hasta septiembre de 2026.
Sandra Latorre: “El reto para fabricantes y retailers será seguir generando valor en un escenario en el que el consumidor continúa comprando, pero exige cada vez más razones para elegir”
Por departamentos, la MDD representa el 61% de las ventas en valor de alimentación y el 64,4% de droguería y limpieza. En cambio, las marcas de fabricante mantienen una mayor participación en bebidas, con una cuota del 66,4%, y en perfumería e higiene, donde alcanzan el 68,8%.
En cuanto a su evolución, la MDD ha registrado un crecimiento del 5,4% en valor en alimentación, frente al 2,3% de las marcas de fabricante. En demanda, los incrementos se han situado en el 3,2% para la MDD, mientras que la MF ha descendido un 0,1%.
En bebidas, las MF han aumentado sus ventas en valor un 3,1%, frente al 2,3% de la MDD. La demanda ha crecido un 1,2% para las primeras y un 0,5% para las segundas.
En perfumería e higiene, la MDD ha incrementado sus ventas en valor un 4,4%, frente al 2,9% de las marcas de fabricante. Esta evolución ha estado acompañada de un aumento de la demanda del 5,5% en la MDD y del 1,4% en la MF.
Por último, en droguería y limpieza, la MDD ha crecido un 2,7% en valor, mientras que las MF han registrado un descenso del 1,1%. En términos de demanda, los incrementos han sido del 2,9% y del 0,6%, respectivamente.