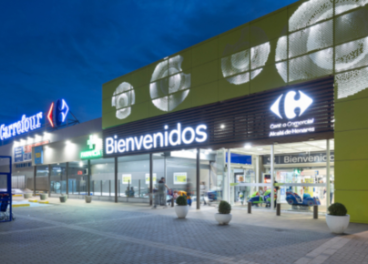
infoRETAIL.- Carmila ha registra un crecimiento del 6,1% en las ventas de los comerciantes de sus centros en España durante los nueve primeros meses de 2026. Tal y como apunta la compañía, el mercado español ha liderado la evolución de las ventas en el sur de Europa.
En paralelo, las rentas netas de Carmila en España han alcanzado los 68 millones de euros entre enero y septiembre. Esta cifra supone un descenso del 1,3% en términos reportados, aunque a perímetro constante las rentas han aumentado un 2,5% respecto al mismo periodo de 2025.
En el conjunto del grupo, las rentas netas se han situado en 305,9 millones de euros, un 1,5% más en términos reportados y un 2,1% a perímetro constante. Los ingresos por alquiler han alcanzado los 327,9 millones de euros, frente a los 327,4 millones del mismo periodo del año anterior.
Marie Cheval: “Observamos una demanda creciente por parte de las marcas y de los clientes hacia nuestros centros comerciales”
Por mercados, Francia ha registrado unas rentas netas de 219,8 millones de euros, un 2,5% más en términos reportados y un 2,1% a perímetro constante, mientras que Italia ha alcanzado los 18,1 millones, un 0,7% más en ambos términos.
Las ventas de los comerciantes han aumentado un 3,2% a perímetro constante en los nueve primeros meses, 380 puntos básicos por encima del panel de referencia, mientras que la afluencia ha crecido un 1,1%, 20 puntos básicos por encima de su panel de referencia.
En este periodo, la compañía ha firmado 744 contratos de arrendamiento, un 15% más que un año antes, y ha registrado una reversión positiva del 3,1% en renovaciones y nuevas comercializaciones.
La tasa de ocupación financiera se ha situado en el 96% a cierre de septiembre, 70 puntos básicos por encima del nivel registrado un año antes, mientras que la tasa de cobro ha alcanzado el 97,5%.
En referencia a estos datos, la presidenta y directora general de Carmila, Marie Cheval, señala que “observamos una demanda creciente por parte de las marcas y de los clientes hacia nuestros centros comerciales. Esto se traduce en un aumento de las rentas, de la ocupación, de las ventas de los comerciantes y de la afluencia en el conjunto de nuestra cartera”.
Cheval añade que Carmila prevé continuar su crecimiento apoyándose en tres líneas: crecimiento orgánico, inversiones e innovación.
Datos financieros, sostenibilidad y previsiones
En materia financiera, Carmila mantiene un ratio de deuda neta sobre Ebitda de 7,3 veces. Desde comienzos de año, el grupo ha captado 200 millones de euros mediante ampliaciones de emisiones y ha renovado 540 millones en líneas de crédito renovables.
Además, S&P ha confirmado la calificación BBB de Carmila con perspectiva estable y Fitch mantiene una calificación BBB+ para su deuda sénior no garantizada.
En septiembre, Carmila ha completado además la adquisición de Grand Quetigny, en Francia, un centro comercial de 13.650 metros cuadrados vinculado a un hipermercado Carrefour.
En materia de sostenibilidad, la compañía ha obtenido una puntuación de 91,7 sobre 100 y cinco estrellas en GRESB 2026. Desde 2019, el grupo ha reducido un 78% sus emisiones de carbono de alcance 1 y 2 y un 51% su consumo energético.
Carmila mantiene para 2026 su objetivo de resultado neto recurrente por acción de 1,87 euros y presentará su plan estratégico a cinco años el próximo 19 de noviembre.